
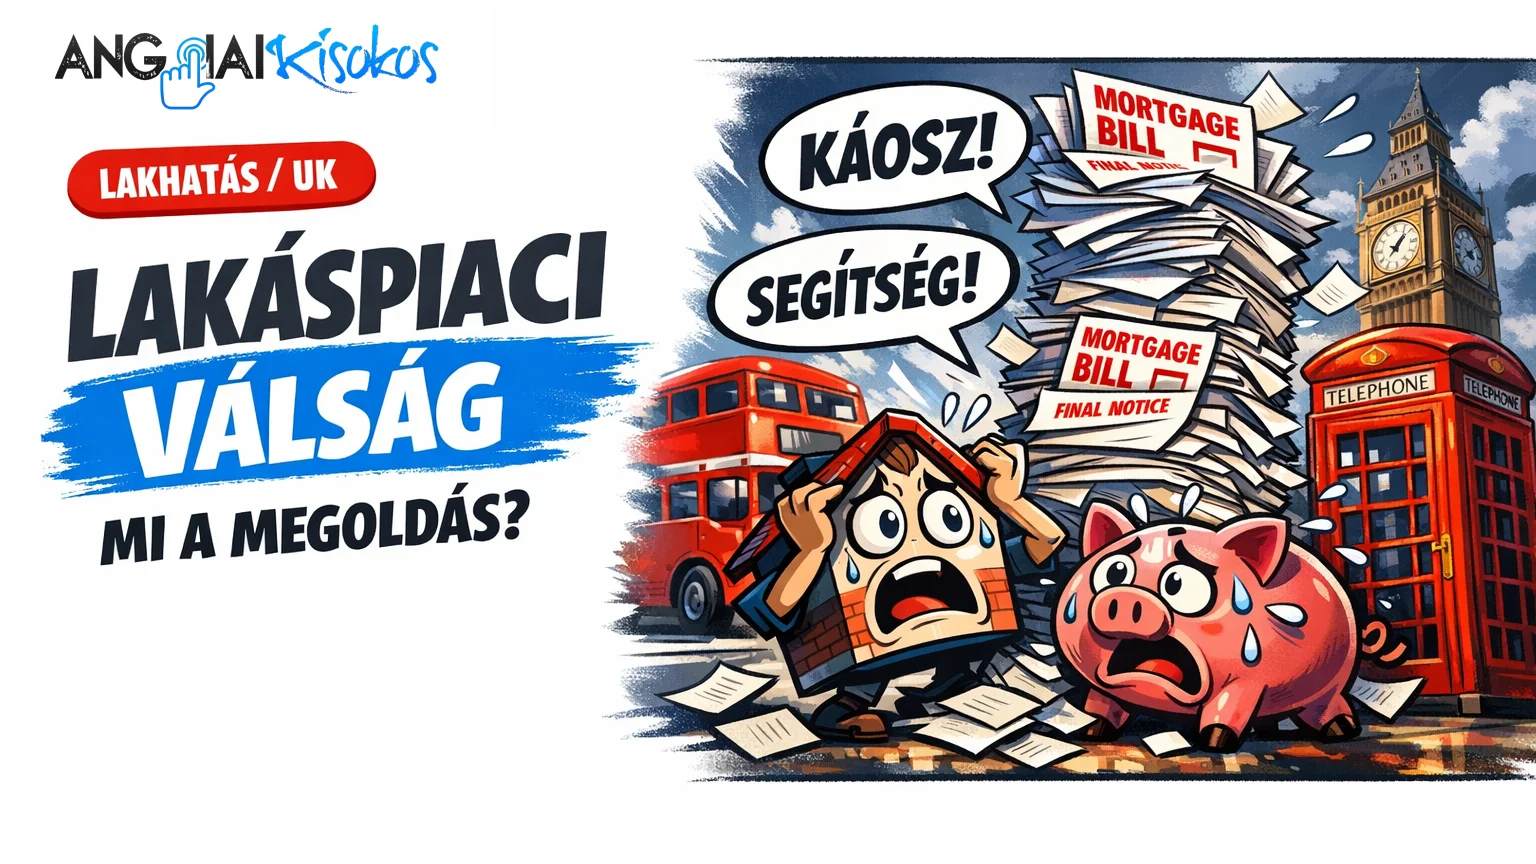
A brit lakáspiac az elmúlt években jelentős változásokon ment keresztül, amelyeket különféle gazdasági és társadalmi tényezők befolyásoltak. Az egyik legfrissebb fejlemény a lakáshitelek növekedése, amely a lakosság széles rétegeit érinti. A Hamptons legújabb jelentése szerint az Egyesült Királyságban az első lakásvásárlók több mint fele ma már többet fizet a jelzáloghitelükre, mint amennyit korábban albérletre fordítottak. Ez a tendencia különösen aggasztó, mivel a jelzáloghitel-kamatok emelkedése jelentős pénzügyi terhet ró a háztartásokra.
Ezek a változások különösen akkor váltak intenzívebbé, amikor a közel-keleti konfliktusok hatására az olajárak emelkedni kezdtek, ami közvetlen hatással volt a gazdasági stabilitásra és a pénzügyi piacokra. A jelzáloghitel-kamatok növekedése nem csak a lakásvásárlók számára jelent kihívást, hanem a teljes ingatlanpiacra is hatással van, mivel sok potenciális vásárló visszariad a magas költségek miatt. A helyzetet tovább nehezíti a lakhatási válság, amely az Egyesült Királyság számos területén tapasztalható, így a kormány különféle intézkedésekkel próbálja kezelni a helyzetet.
A legfontosabb tudnivalók röviden:
- A Hamptons jelentése szerint az első lakásvásárlók 56%-a ma már többet fizet jelzáloghitelre, mint albérletre.
- A jelzáloghitel-kamatok emelkedése összefüggésbe hozható a közel-keleti konfliktusokkal és az olajárak növekedésével.
- A kormány különféle programokat indít a lakhatási válság enyhítésére, például a “Your First Home” kezdeményezést.
- A magas jelzáloghitel-költségek sok potenciális vásárlót elriasztanak, ami a lakáspiaci kereslet csökkenéséhez vezethet.
Mi történt pontosan és mi áll a háttérben?
A Hamptons legújabb elemzése szerint az első lakásvásárlók 56%-a ma már többet fizet jelzáloghitelre, mint amennyit korábban albérletre költött. Ez az adat a legmagasabb az elmúlt évtizedben, és jelentős pénzügyi terhet jelent a háztartások számára. Az elemzés rávilágít arra, hogy a jelzáloghitel-kamatok emelkedése elsősorban a közel-keleti konfliktusok hatására bekövetkezett olajár-növekedés következménye. Az emelkedő olajárak ugyanis közvetlen hatást gyakorolnak a globális gazdaságra, így a pénzügyi piacokra is, ami végső soron a jelzáloghitel-kamatok növekedéséhez vezet.
Az Egyesült Királyságban a lakhatási válság már évek óta jelen van, és a kormány folyamatosan próbálkozik különféle intézkedésekkel a helyzet enyhítésére. Az egyik ilyen intézkedés a “Your First Home” program, amelynek célja, hogy megkönnyítse az első lakásvásárlók számára a lakásvásárlást. A program keretében különféle támogatásokat és kedvezményeket nyújtanak a vásárlóknak, hogy enyhítsék a pénzügyi terheket és ösztönözzék a lakásvásárlást.
A lakásvásárlás iránti kereslet azonban csökkenő tendenciát mutat, mivel a magas jelzáloghitel-költségek sok potenciális vásárlót elriasztanak. A helyzetet tovább nehezíti, hogy a lakáspiaci kínálat sem tud lépést tartani a kereslettel, ami tovább növeli az ingatlanárakat. Ez a kettős nyomás komoly kihívást jelent a lakáspiaci szereplők számára, és a kormány számára is sürgető feladatot jelent a helyzet kezelése. Forrás: The Guardian
Kiket érint és hogyan néz ki a gyakorlatban?
A jelzáloghitel-költségek növekedése elsősorban az első lakásvásárlókat érinti, akiknek jellemzően kevesebb tőkéjük van a lakásvásárláshoz, és nagyobb mértékben támaszkodnak a hitelekre. Ezek a vásárlók gyakran fiatal párok vagy egyedülállók, akik életük első nagyobb befektetését tervezik. A magas költségek miatt azonban sokan kénytelenek elhalasztani a vásárlást, vagy kisebb, kevésbé kívánatos ingatlanokat választani.
A “Your First Home” program célja, hogy ezeknek a vásárlóknak nyújtson segítséget különféle kedvezmények és támogatások formájában. A program keretében elérhető kedvezményes hitelek és állami támogatások lehetővé teszik, hogy az első lakásvásárlók könnyebben jussanak lakáshoz. Az intézkedések gyakorlati megvalósítása azonban nem mindig egyszerű, mivel a programok adminisztrációja és a bürokratikus akadályok gyakran megnehezítik a hozzáférést.
A lakáspiac változásai a befektetőket is érintik, akik számára az ingatlanok most kevésbé vonzó befektetési lehetőséget jelentenek. A magas jelzáloghitel-költségek és a csökkenő kereslet miatt sok befektető inkább más piacok felé fordul. Ez a trend hosszú távon kihatással lehet az ingatlanpiac stabilitására és a gazdaságra is. Azok számára, akik érdeklődnek a brit költségvetési változások hatásai iránt, további részleteket találhatnak a kapcsolódó cikkünkben.
Részletek, hatások és szakértői visszhang
A szakértők szerint a jelzáloghitel-kamatok növekedése hosszú távon súlyos gazdasági következményekkel járhat. Az emelkedő költségek miatt sok háztartás pénzügyi helyzete meginoghat, ami a fogyasztás csökkenéséhez vezethet. Ez pedig további gazdasági lassulást eredményezhet, ami különösen aggasztó a jelenlegi gazdasági környezetben.
A kormányzat azonban optimista, és úgy véli, hogy a “Your First Home” program és más hasonló intézkedések hosszú távon stabilizálhatják a lakáspiacot. Az intézkedések célja, hogy növeljék a lakásvásárlók számát, és serkentsék a lakáspiacot, ami végső soron pozitív hatással lehet a gazdaság egészére. A kormány emellett további reformokat tervez a lakáspolitika terén, hogy még inkább támogassa a lakásvásárlókat.
Szakértők azonban arra figyelmeztetnek, hogy a kormányzati intézkedések önmagukban nem elegendőek a problémák megoldására. Szükség van a pénzügyi intézmények és a lakáspiac szereplőinek együttműködésére is, hogy közösen találjanak megoldást a jelzáloghitel-költségek növekedésére. A lakáspiaci szereplők közötti párbeszéd és együttműködés kulcsfontosságú lehet a helyzet javításában. További részletek a Forrás: The Guardian cikkében olvashatók.
Mire érdemes figyelni és mik a hasznos tippek?
A lakásvásárlás előtt állóknak érdemes alaposan megvizsgálniuk a jelenlegi piaci környezetet, és mérlegelniük a különféle lehetőségeket. Az első lakásvásárlók számára különösen fontos, hogy tájékozódjanak a “Your First Home” program részleteiről, és kihasználják a rendelkezésre álló kedvezményeket és támogatásokat. Emellett érdemes szakértői tanácsot kérni, hogy a legjobb döntést hozzák meg a lakásvásárlás során.
A jelzáloghitel-költségek és a lakásárak emelkedése miatt sokan keresnek alternatív megoldásokat, például kisebb lakások vásárlását vagy vidéki ingatlanokban való befektetést. Azok számára, akik szeretnék csökkenteni a költségeiket, érdemes lehet megfontolni az energiahatékonysági beruházásokat is, amelyek hosszú távon jelentős megtakarítást eredményezhetnek.
Az ingatlanpiaci változások és a gazdasági bizonytalanságok miatt fontos, hogy a lakásvásárlók rugalmasak legyenek, és készek legyenek alkalmazkodni a változó piaci környezethez. A megfelelő pénzügyi tervezés és a kockázatok alapos mérlegelése segíthet abban, hogy a vásárlók biztonságosan és megalapozottan döntsenek a lakásvásárlásról. További hasznos tippeket találhatsz a kapcsolódó cikkünkben.
Gyakori kérdések és válaszok
Milyen előnyökkel jár a “Your First Home” program?
A “Your First Home” program célja, hogy megkönnyítse az első lakásvásárlók számára a lakásvásárlást különféle kedvezmények és állami támogatások révén. A program keretében elérhető kedvezményes hitelek és állami támogatások csökkenthetik a vásárlás költségeit, és segíthetnek a vásárlóknak a lakáspiacra való belépésben.
Hogyan érinti a jelzáloghitel-kamatok emelkedése a lakásvásárlókat?
A jelzáloghitel-kamatok emelkedése növeli a lakásvásárlás költségeit, ami különösen az első lakásvásárlók számára jelent kihívást. Az emelkedő költségek miatt sokan kénytelenek elhalasztani a vásárlást, vagy kisebb, kevésbé kívánatos ingatlanokat választani.
Milyen hatással van a lakáspiaci változásokra a közel-keleti konfliktusok?
A közel-keleti konfliktusok közvetett hatást gyakorolnak a lakáspiacra, mivel az olajárak emelkedése befolyásolja a gazdasági stabilitást és a pénzügyi piacokat. Ez végső soron a jelzáloghitel-kamatok növekedéséhez vezet, ami tovább nehezíti a lakásvásárlást.
Források: The Guardian, The Guardian
Címkék: lakáspiac, jelzáloghitel, első lakásvásárlók, ingatlan, gazdasági hatások, kormányzati programok