
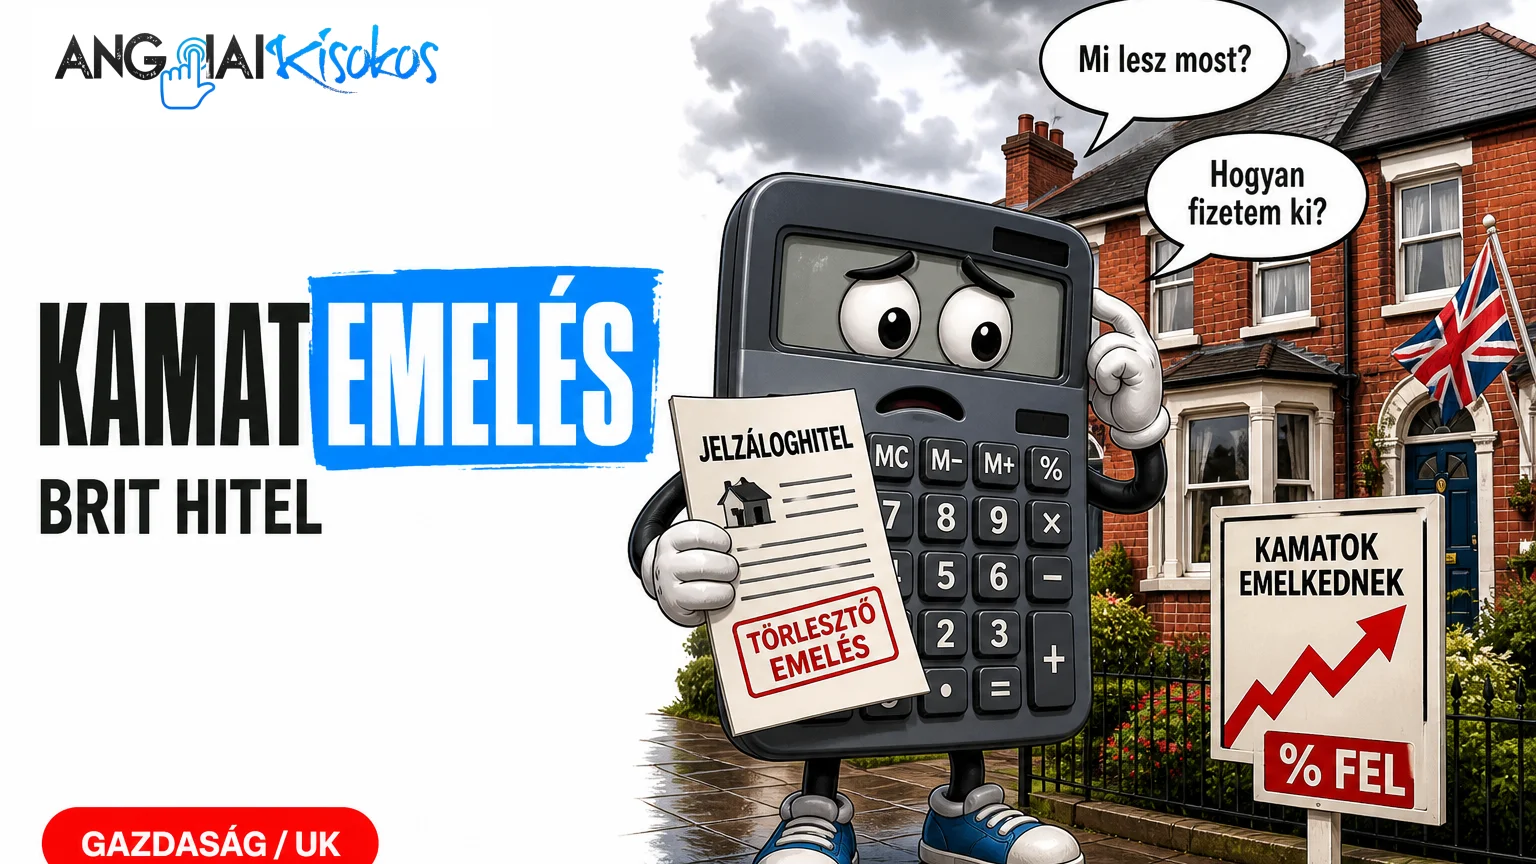
Az Egyesült Királyságban élők millióit érinti közvetlenül, hogy a Bank of England fő közgazdásza, Huw Pill a következő hónapokban újabb kamatemelésekre számít. A legutóbbi, novemberi ülésen a jegybanki alapkamat 3,75%-ról 4%-ra nőtt, és a következő döntést december 17-én hozza meg a monetáris politikai bizottság. A várható további emelések közvetlenül megdrágítják a jelzáloghiteleket, különösen azokat, akik 2027-ben kénytelenek átárazni lakáshitelüket, miközben az infláció akár 5%-ra is felkúszhat a következő év tavaszára.
A brit háztartások pénztárcáját több oldalról is komoly nyomás alá helyezik az emelkedő kamatszintek: a magasabb törlesztőrészletek, dráguló energiaárak és a várhatóan 5%-kal növekvő council tax együttesen jelentős havi kiadási többletet eredményeznek. Mindez a Bank of England szerint szükséges lépés az infláció letöréséhez, azonban a lakosság és az ipar szereplői attól tartanak, hogy a további kamatemelések visszafogják a fogyasztást és lassítják a gazdasági növekedést is.
A legfontosabb tények röviden:
- A Bank of England novemberben 3,75%-ról 4%-ra emelte az alapkamatot, és további emelések várhatók decemberben és 2027 elején.
- Körülbelül 2,3 millió brit lakáshitelesnek kell 2027-ben újrafinanszírozni a hitelét, ami jelentős törlesztőrészlet-emelkedést jelenthet.
- Az infláció 2027 tavaszára elérheti az 5%-ot, főként a magas olaj- és gázárak miatt, amit a közel-keleti háború fűt.
- A tipikus brit háztartás energiaár-plafonja 2027 elejére várhatóan közel £2,000 lesz, a council tax pedig átlagosan 5%-kal nő.
Miért várható újabb kamatemelés?
A Bank of England fő közgazdásza szerint a brit gazdaság 2026 harmadik negyedévében 0,7%-kal nőtt, ami a G7 országok között csak az Egyesült Államokban volt magasabb. Ez a növekedés lehetőséget ad arra, hogy a munkavállalók magasabb béreket követeljenek. Az emelkedő bérek viszont tovább hajthatják az inflációt, ezért a jegybank szerint szükség van a kamatok további emelésére a 2%-os inflációs cél eléréséhez. Huw Pill szerint a jelenlegi gazdasági helyzetben a további kamatemelés “szinte elkerülhetetlen”, különösen, ha az energiaárak tartósan magasan maradnak.
Mennyi lesz a hiteltörlesztés? Kik a legnagyobb vesztesei?
A brit pénzügyi piacok már most azt árazzák, hogy az alapkamat 2027-ben megközelítheti az 5%-ot. Ez a változás főként azokat a lakástulajdonosokat sújtja, akik 2027-ben újra kell, hogy kössék fix kamatozású hitelüket. A The Guardian szerint mintegy 2,3 millió főt érint közvetlenül a következő évben a hitelátárazás. Egy átlagos, £200,000 összegű, 25 éves futamidejű, változó kamatozású jelzáloghitel esetén a havi törlesztőrészlet a jelenlegi szinthez képest akár £150–£200-ral is nőhet, ha a kamat 4%-ról 5%-ra emelkedik.
| Kamat | Havi törlesztő (£200,000 hitel, 25 év) | Éves többletkiadás |
|---|---|---|
| 4% | £1,055 | – |
| 5% | £1,169 | +£1,368 |
Azok, akik már most is nehezen tudják fizetni a törlesztőt, további pénzügyi nyomás alá kerülnek. A változó kamatozású és a rövid fix periódusú hitelek tulajdonosai a legveszélyeztetettebbek.
Miért nő tovább az infláció?
Az inflációs nyomást elsősorban a magas olaj- és gázárak okozzák, aminek hátterében a közel-keleti háborús helyzet áll. Huw Pill szerint az energiaárak csökkenésének esélye “nagyon alacsony”, így az infláció 2027 tavaszára elérheti az 5%-ot. Ez a szint jelentősen meghaladja a jegybank 2%-os célját, ezért a pénzromlás megfékezése érdekében a Bank of England további kamatemelések mellett dönthet.
A magas infláció nemcsak a hiteleket, hanem a mindennapi kiadásokat is drágítja. A The Guardian cikke szerint a közszféra és a magánszféra munkavállalói is jelentős béremeléseket követelnek, ami tovább nehezíti az inflációs cél elérését.
Energiaárak, council tax és a háztartások terhei
2027 elejére az energiaszámlák árplafonja várhatóan közel £2,000-ra emelkedik egy átlagos brit háztartás esetében, miközben a council tax is átlagosan 5%-kal nő. Ez azt jelenti, hogy egy tipikus háztartás éves szinten akár £100–£150 többletkiadással számolhat csak council tax címen, miközben a rezsiköltségek is emelkednek.
A háztartások várhatóan kénytelenek lesznek visszafogni a fogyasztásukat, ami a kereskedelemben és a szolgáltató szektorban is lassulást okozhat. A gyártó- és építőipar már most is gyengélkedik, így a kamatemelések további recessziós veszélyeket hordoznak.
Milyen gazdasági viták zajlanak a kamatemelés körül?
A Bank of England döntéshozói között sincs teljes egyetértés a kamatemelés mértékéről. Bár egyes elemzők szerint a brit gazdaság elég erős ahhoz, hogy elbírja a magasabb kamatokat, mások attól tartanak, hogy ez a gyártó- és építőipar további zsugorodását okozza. A háztartások csökkenő költése, az emelkedő rezsiszámlák és a növekvő adóterhek együttesen növelik az életszínvonal csökkenésének kockázatát.
Gyakori kérdések
Mikor dönt legközelebb a Bank of England a kamatszintről?
A következő kamatdöntő ülés 2026. december 17-én várható. A pénzügyi piacok szinte biztosra veszik, hogy ekkor újabb kamatemelés jön.
Mennyi hitelesre lesz közvetlen hatással a kamatemelés?
A legfrissebb adatok szerint 2,3 millió brit lakáshitelesnek kell 2027-ben újrafinanszíroznia a hitelét, ami jelentős havi törlesztőrészlet-emelkedést jelenthet.
Milyen egyéb költségek emelkednek a kamatemelés mellett?
Az energiaár-plafon várhatóan közel £2,000-ra nő, a council tax átlagosan 5%-kal emelkedik 2027 elején, és az infláció is 5% körül alakulhat, ami a mindennapi kiadásokat is jelentősen megdrágítja.
Források: The Guardian