
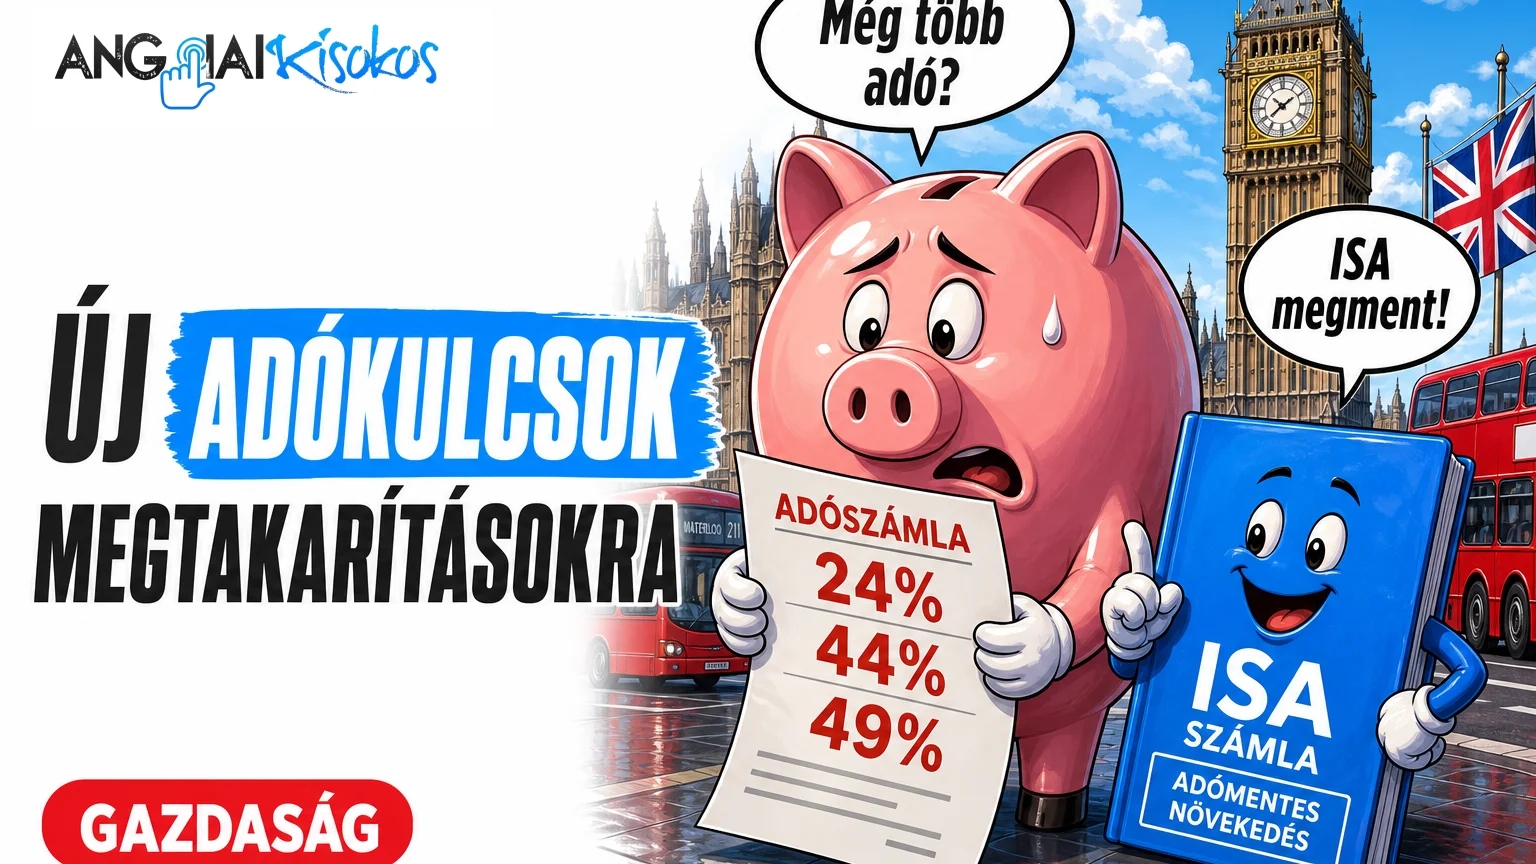
Az Egyesült Királyság 2026-os költségvetésének új adómértékei jelentős hatást gyakorolnak a megtakarítókra, mivel az adókulcsok emelkedése várhatóan megnehezíti a megtakarítási számlák infláció fölötti hozamának elérését. John Healey pénzügyminiszter első költségvetése szerint a megtakarításokra vonatkozó adókulcsok 24%-ra, 44%-ra és 49%-ra emelkednek, attól függően, hogy az adófizető melyik adósávba tartozik.
A legfontosabb tények összefoglalva:
- A megtakarításokra vonatkozó adókulcsok 2026. április 6-tól lépnek életbe.
- Az alapkamatú adófizetők számára 24%, a magasabb adósávba tartozóknak 44%, míg a további adósávba tartozók számára 49% lesz az adókulcs.
- A költségvetés tartalmazta a pénzügyi évre vonatkozó 12 570 GBP személyi adómentes keretet is.
- A Helyettes Kincstárnok, Jason Hollands, gyakorlati lépéseket javasolt a megtakarítók számára az adóterhek enyhítésére.
Új megtakarításokra vonatkozó adókulcsok
A brit kormány új adókulcsokat vezet be a megtakarításokra, amelyek 2026. április 6-tól lépnek életbe. Az adókulcsok az alábbi módon alakulnak: az alapkamatú adófizetők 24%-os, a magasabb adósávba tartozók 44%-os, míg a további adósávba tartozók 49%-os adókulcsot fizetnek. Ezek az intézkedések a megtakarítási számlák infláció fölötti hozamának elérését is befolyásolhatják, különösen, ha az infláció a következő évben magas marad.
A személyes adómentes keret és az ISA szerepe
A személyes adómentes keret továbbra is 12 570 GBP marad, amely minden jövedelemre vonatkozik, beleértve a megtakarítási kamatokat is. Az ISA-k (egyéni megtakarítási számlák) továbbra is adómentesek maradnak, és az évi 20 000 GBP maximális befizetési limit nem változik. Ezenkívül a személyes megtakarítási mentesség (PSA) lehetőséget biztosít az alapkamatú adófizetőknek 1 000 GBP, míg a magasabb adósávba tartozóknak 500 GBP kamatjövedelem adómentességére.
Stratégiai lépések a megtakarítók számára
A szakértők szerint a megtakarítóknak érdemes átgondolniuk, hogy hova helyezik el megtakarításaikat. Az alternatív lehetőségek közé tartoznak a rövid lejáratú államkötvények, illetve az ISA-k kihasználása, amelyek adómentes hozamokat kínálnak. A pénzügyi tanácsadók emellett azt javasolják, hogy a megtakarítók fontolják meg, hogy a megtakarításokat családtagok nevére helyezzék, amennyiben az alacsonyabb adósávba tartoznak.
Az adóemelés hatása a megtakarítókra
A PSA és az ISA együttes kihasználása csökkentheti a megtakarítók adóját. Azonban, ha az alapkamatú adófizetők éves szinten meghaladják az 1 000 GBP kamatjövedelmet, a többletjövedelemre 24%-os adót kell fizetniük. Az érintett megtakarítóknak érdemes lehet a magasabb kamatú számlákat keresniük, vagy alternatív befektetési lehetőségeket fontolóra venniük.
Gyakori kérdések a témában
Milyen hatással van az új adókulcs a megtakarítási számlákra?
Az új adókulcsok miatt a megtakarítási számlák hozama csökkenhet, különösen, ha az infláció magas marad. A megtakarítóknak érdemes lehet alternatív befektetési lehetőségeket keresniük.
Hasonló Posztok
Hogyan használható ki legjobban az ISA?
Az ISA-k lehetőséget biztosítanak a megtakarítások adómentes elhelyezésére. Az évi 20 000 GBP befizetési limit kihasználásával a megtakarítók hosszú távon jelentős adómentes hozamot érhetnek el.
Milyen lehetőségek állnak rendelkezésre a magasabb adósávba tartozóknak?
A magasabb adósávba tartozók számára érdemes lehet a rövid lejáratú államkötvények vagy az ISA-k kihasználása. Emellett a családtagok közötti megtakarítási átutalások is csökkenthetik az adóterheket.
Források: The Guardian, This is Money
Címkék: adókulcsok, megtakarítás, Egyesült Királyság, költségvetés, ISA, infláció