
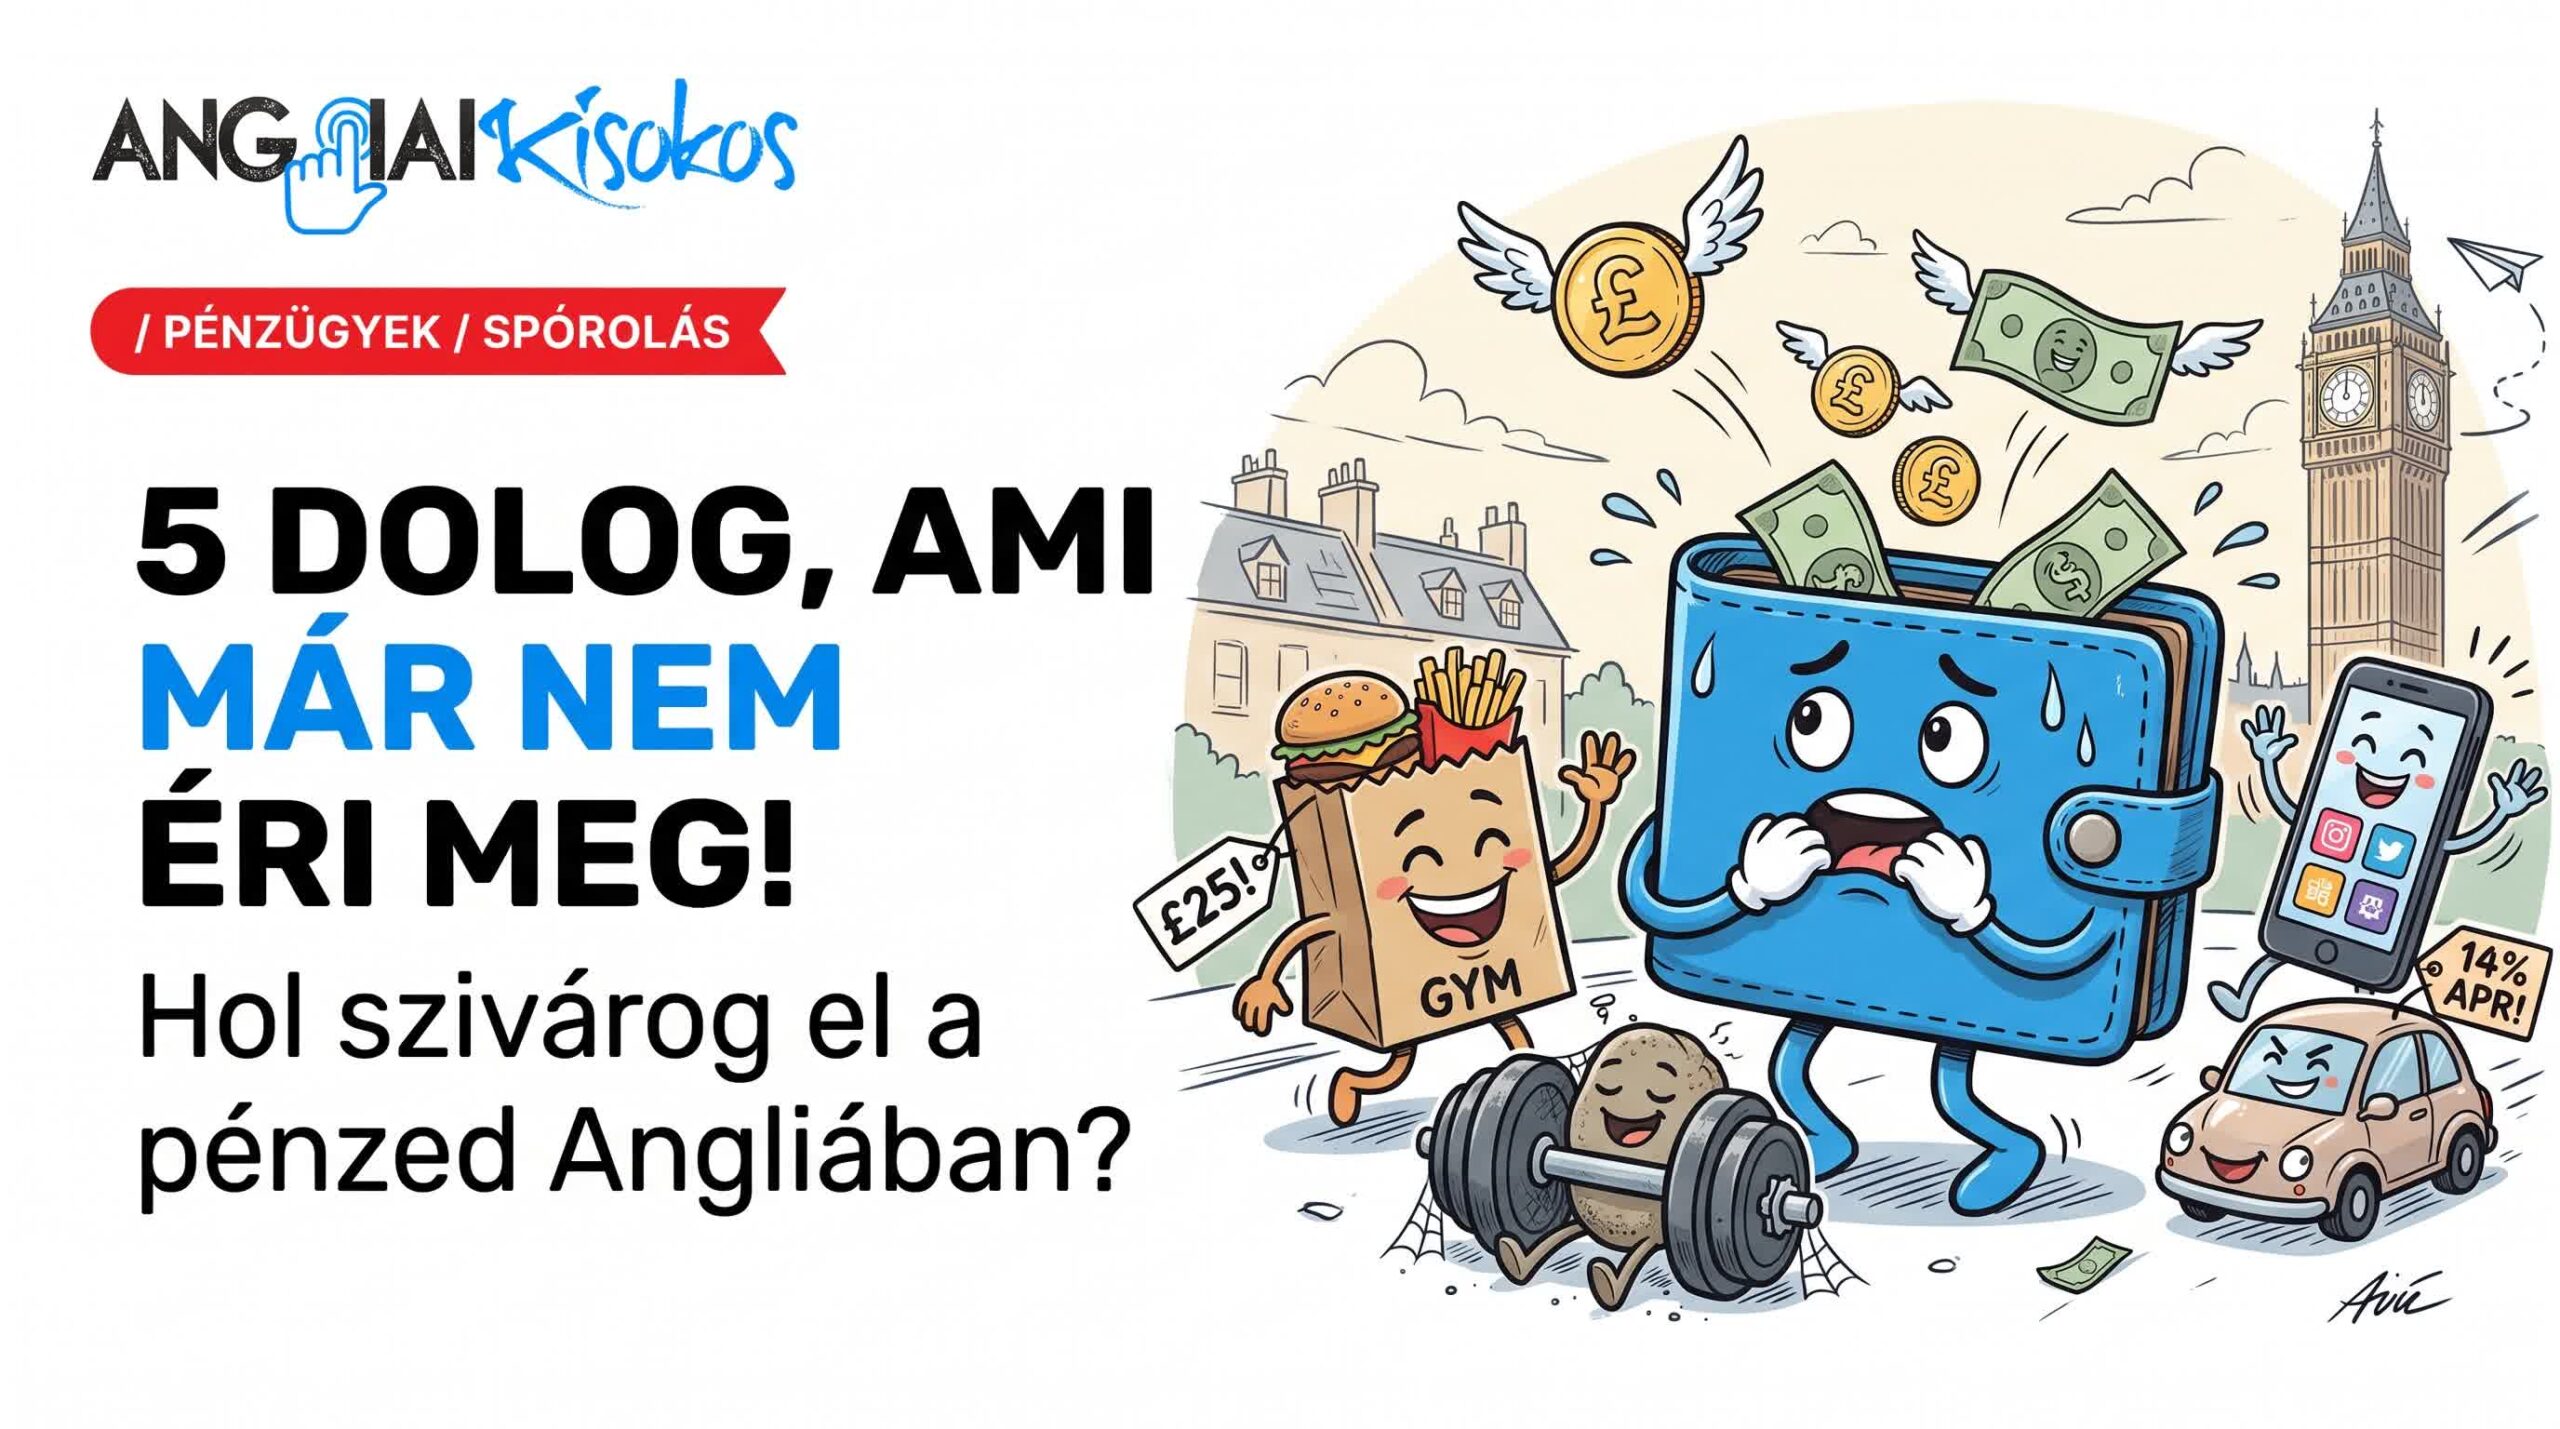
Érezted már úgy, hogy hiába kaptál fizetésemelést a munkahelyeden, a hónap végén mégis kevesebb pénz marad a brit bankszámládon, mint néhány évvel ezelőtt? Nem a képzeleted játszik veled. Sok olyan kiadás, ami 2019-ben még teljesen ésszerűnek, sőt okos döntésnek tűnt az Egyesült Királyságban, 2026-ra csendes pénznyelővé vált [00:13]. Az árak felmentek, a szolgáltatások értéke csökkent, a háttérben pedig megváltozott a matematika [00:21].
Ebben a részletes útmutatóban elvégezzük a háztartásod “értékauditját” [00:33]: megnézzük, miért szivárog el észrevétlenül a pénzed, melyik az az 5 mindennapi dolog, amire egyszerűen már nem éri meg költeni a szigetországban, és milyen okos alternatívákkal tarthatod meg a nehezen megkeresett fontjaidat.
Miért érzed úgy, hogy kevesebb a pénzed? (A láthatatlan gazdasági háttér)
Mielőtt rátérnénk az öt konkrét pénzügyi csapdára, érdemes megérteni, miért szűkült be a mozgástér az angliai háztartásokban [00:41]:
- Magas kamatkörnyezet: A Bank of England hivatalos adatai szerint az alapkamat jelenleg 3,75%-on áll, ami minden hitelt, autófinanszírozást és jelzálogot drágábbá tesz [00:47].
- Rekordmagas Council Tax: A brit kormány hivatalos statisztikái (GOV.UK) szerint Angliában egy átlagos Band D ingatlan önkormányzati adója évi £2,392-ra emelkedett, ami egyetlen év alatt £111-os (4,9%-os) ugrást jelent [00:56].
- A lopakodó adóemelés (Fiscal Drag): A pénzügyminisztérium immár ötödik éve tartja befagyasztva a személyi jövedelemadó (Income Tax) sávhatárait (a Personal Allowance továbbra is £12,570) [01:13]. Ez azt jelenti, hogy amikor inflációkövető béremelést kapsz, a fizetésed egyre nagyobb része csúszik bele a 20%-os vagy a 40%-os adósávba, így a HMRC csendben nagyobb szeletet vesz el tőled [01:19].
Amikor a fix kiadások így szorítanak, nem engedheted meg magadnak, hogy a maradék pénzed apró lyukakon keresztül szivárogjon el [01:27]. Lássuk az 5 legnagyobb csapdát!
1. A “10 fontos” előfizetési csapda (The Subscription Stack)
Külön-külön egyetlen streaming vagy digitális előfizetés sem tűnik drágának – ez a hírhedt “10 fontos csapda” [01:33]. A Spotify Premium ára azonban már £12.99-ra kúszott fel (két év alatt három áremelés után), és folyamatosan drágult a Netflix, a Disney+, az Amazon Prime és az Apple TV+ is [01:44].
A probléma ott kezdődik, hogy egy átlagos háztartás nem egyet fizet ezekből, hanem egyszerre ötöt, hatot vagy hetet [01:51]. Három-négy ilyen szolgáltatás együtt már havi £40–£50-ot (évi £600-ot!) von le a számládról olyan tartalmakért, amiket csak félig vagy egyáltalán nem nézel [01:57]. A Citizens Advice kutatásai szerint a britek évente több százmillió fontot fizetnek ki elfelejtett vagy kihasználatlan automatikusan megújuló előfizetésekre.
- 💡 Kisokos Megoldás – “Churning” (Rotáció): Ne kezeld az előfizetéseket állandó rezsiként [02:06]! Fizess elő egyszerre csak egyetlen szolgáltatásra, nézd meg rajta a kedvenc sorozataidat, majd a fordulónap előtt mondd le, és a következő hónapban válts át egy másikra [02:14].
- Extra tipp: Vegyél előre feltöltött ajándékkártyát (gift card) az adott streaming szolgáltatóhoz – így a rendszer kénytelen leállni a hónap végén, és nem tudja automatikusan megújítani az előfizetésedet a hátad mögött [02:14]!
2. “Vásárolj most, fizess később” (BNPL) a heti nagybevásárlásra
A Buy Now, Pay Later (Klarna, Clearpay, PayPal Pay in 3) eredetileg arra született, hogy egy drágább cipő vagy egy kanapé árát kamatmentesen három-négy részletre oszd el [02:35]. Mára azonban a helyzet drámaivá vált: az Egyesült Királyságban a felnőttek több mint fele (közel 29,9 millió ember) használt már BNPL-t, és minden ötödik felhasználó alapvető létszükségletekre – élelmiszerre, tisztálkodószerekre, üzemanyagra és rezsire – veszi igénybe [02:40].
A pszichológusok ezt fizetési töredezettségnek (payment fragmentation) hívják [02:58]. Amikor egy £100-os tescós bevásárlást négy darab £25-os részletre bontasz hat hétre elosztva, az agyad elveszíti a valós költségérzékelést [03:07]. A pánik akkor tör ki, amikor három különböző hét részletei egyszerre csapódnak le a bankszámládon [03:20]. Ahogy a MoneySavingExpert BNPL útmutatója és a Financial Conduct Authority (FCA) is figyelmeztet: a késedelmes fizetések rontják a hitelminősítésedet (Credit Score), és ha olyan dolgokat veszel hitelre, amiket előbb megeszel, mint hogy kifizetnéd őket, az a legkomolyabb pénzügyi vészjelzés [03:27].
- 💡 Kisokos Megoldás: Soha ne finanszírozz napi fogyasztási cikket részletfizetéssel! Ha a heti bevásárláson szeretnél faragni, használd inkább az azonnali pénzvisszatérítő (cashback) alkalmazásokat és a bolti hűségprogramokat (Clubcard, Nectar), de csak abból a pénzből költs élelmiszerre, ami fizikailag a számládon van.
3. Új autók finanszírozása (PCP és HP konstrukciók)
Évekig az volt a brit álom, hogy egy csillogó, vadonatúj autóval állsz a ház elé egy alacsonynak tűnő havi díjért cserébe [03:33]. Ezt az álmot a 7% feletti kamatok végleg megölték [03:41]. 2026-ban az autószalonok finanszírozási ajánlatai (Dealer Finance) jellemzően 7% és 14% közötti APR (THM) kamattal futnak [03:49].
Az autó szélvédőjére kiírt “alacsony havi részlet” egy pszichológiai horgony, ami eltereli a figyelmedet a hitel teljes költségéről [03:57]. Egy átlagos, £20,000-os autónál egy 3 éves PCP (Personal Contract Purchase) szerződés végén több ezer fonttal többet fizetsz ki kamatokra, mint amennyit az autó ér, és a futamidő végén – ha nem fizeted ki a hatalmas végső balloon payment összeget – az autó még csak nem is a tiéd [04:03]!
- 💡 Kisokos Megoldás: Az igazán okos pénzügyi lépés egy 3 éves, keveset futott használt autó megvásárlása [04:17]. Ebben az esetben az első tulajdonos már lenyelte helyetted a legdurvább, első hároméves értékvesztést (depreciation) [04:25]. Ha hitelre van szükséged hozzá, a szalonok drága PCP ajánlatai helyett nézz körül a banki személyi kölcsönök (Personal Loan) között, amelyek jó hitelminősítéssel már 4,9%–6,9% APR körül elérhetőek [04:31] – így töredékét fizeted a kamatnak, és az autó az első naptól kezdve a saját tulajdonod!
4. Ételrendelő alkalmazások (Deliveroo, Uber Eats, Just Eat)
Kényelmes, amikor egy esős angol kedd estén házhoz jön a vacsora, de ennek a kényelemnek olyan felára van, amit a legtöbben soha nem számolnak utána [04:40]. Nézzük meg, mi történik egy £15-os hamburgerrel az appokban [04:48]:
- Étlap-felár (Menu Markup): A Which? fogyasztóvédelmi vizsgálatai kimutatták, hogy a platformok magas jutalékai miatt az éttermek már eleve drágábban adják ugyanazt az ételt az appon belül, mint személyesen [04:56].
- Rakódó díjak: Rájön a kiszállítási díj (Delivery Fee), a szolgáltatási díj (Service Charge), a kis összegű rendelési felár (Small Order Fee) és a borravaló [04:56].
A £15-os burgerből így lesz csendben £25-os kiadás [05:02]. Ha ezt hetente kétszer-háromszor megcsinálod, csak a kiszállítási és rejtett díjakra elköltesz annyit, amennyiből kijönne egy második heti nagybevásárlás, vagy évente egy komplett külföldi nyaralás [05:09]!
- 💡 Kisokos Megoldás: Heti egy rendelés belefér kényeztetésként, de ha spórolni akarsz, rendelj közvetlenül az étterem saját weboldalán vagy telefonon, és ugorj el érte személyesen (Collection) [05:22]! Így megspórolod a 20–30%-os app-felárat és az összes szolgáltatási díjat.
5. A “szellem” kondibérlet (The Ghost Gym Membership)
Ez szinte már brit nemzeti hagyomány: az országban évente több százmillió (egyes felmérések szerint akár 4 milliárd) fontot dobnak ki az emberek olyan edzőtermi bérletekre, amiket alig vagy egyáltalán nem használnak [05:28]. A britek 23%-ának van bérlete, de mindössze 12% jár le rendszeresen, miközben egy átlagos havi díj £35 körül mozog (London belvárosában egy PureGym is közel £45) [05:35].
Miért nem mondjuk le a Direct Debitet, ha január óta nem láttuk az edzőtermet [05:50]?
- A “bűntudat-adó” (Guilt Tax): A lemondás olyan érzés, mintha végleg feladnád az egészséges életmóddal kapcsolatos céljaidat, ezért inkább büntetésből tovább fizetsz [05:56].
- Szándékos súrlódás: Sok terem 30 napos felmondási időt és bonyolult lemondási folyamatot alkalmaz, hogy mindig elhalaszd a lemondást “majd a következő hónapra” [06:03].
Legyünk őszinték: ha 60 napja nem voltál lent a teremben, az nem kondibérlet, hanem adomány [06:17]!
Összegzés: Védd meg a “pénzügyi sávszélességedet”!
Ezek a tételek külön-külön apróságnak tűnnek: egy tízes itt, egy kiszállítási díj ott [06:24]. Együtt azonban elszívják a pénzügyi sávszélességedet (financial bandwidth) [06:30]. Ezek az apró szivárgások akadályoznak meg abban, hogy valódi, életet megváltoztató lépéseket tegyél: hogy felépíts egy vésztartalékot (Emergency Fund), hogy befektess egy adómentes Stocks & Shares ISA vagy SIPP nyugdíjszámlára, vagy hogy összegyűjtsd a saját angliai lakásod önerőjét (House Deposit) [06:46].
Ebben az országban a vagyon nem azon múlik, mennyit keresel – hiszen azt a HMRC és a fiscal drag megadóztatja –, hanem azon a résen (margin), ami a bevételed és a kiengedett pénzed között marad [07:36]. Ezen a héten keress csak egyetlen szivárgást a bankszámládon, és zárd el a csapot [08:04]!
Források és az eredeti videó:
- Eredeti YouTube-videó: British Finance with Jack – 5 Things No Longer Worth Your Money In The UK
- Council Tax adatok: GOV.UK – Council Tax levels set by local authorities in England 2026 to 2027
- Alapkamat és infláció: Bank of England – Official Bank Rate
- BNPL szabályozás és kockázatok: MoneySavingExpert – Buy Now, Pay Later Guide