
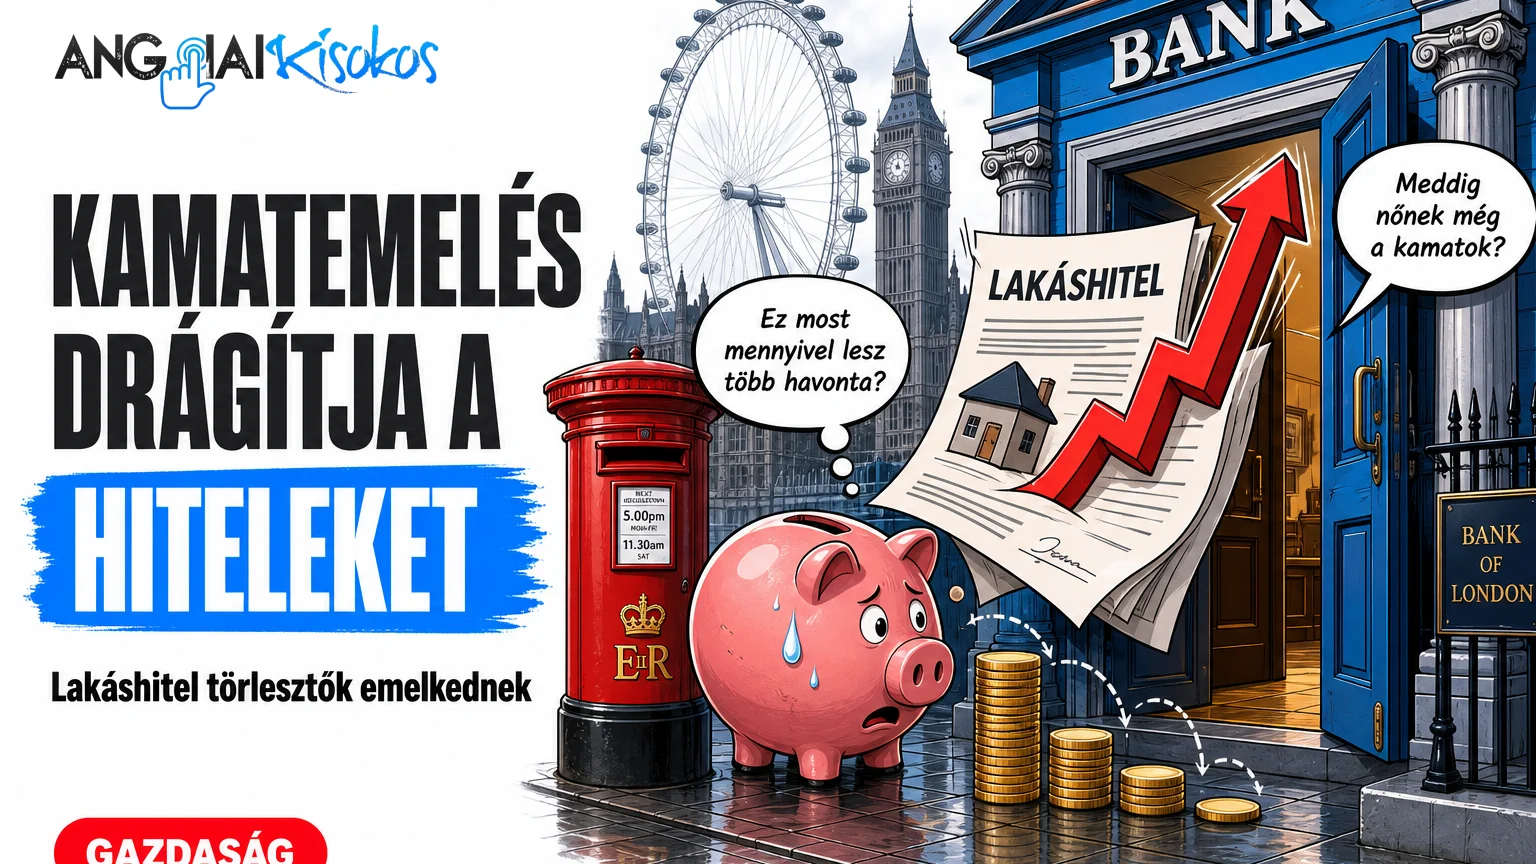
Az Egyesült Királyság lakástulajdonosai számára újabb anyagi nehézségek jöhetnek karácsony előtt: a friss inflációs adatok miatt a Bank of England várhatóan ismét emeli az alapkamatot decemberben vagy februárban. Novemberben már 4 százalékra nőtt a kamat – ilyen magas szintre több mint három év után először került sor –, de elemzők szerint a következő hónapokban további emelések jöhetnek. A pénzpiacok akár három-négy újabb kamatnövelést is beáraznak a következő évre, bár hogy ebből mennyi valósul meg, azt még vitatják a jegybank döntéshozói.
Még ha nem is lesz ennyi emelés, széles körben arra számítanak, hogy legkésőbb februárig 4,25 százalékra nő az alapkamat – novemberben már volt olyan Monetáris Politikai Bizottsági (MPC) tag, aki ezt azonnal javasolta. Az októberi 3,6 százalékos inflációs adat után a jegybank várhatóan ismét lépni fog, hogy fékezze az áremelkedést, és ezzel tovább drágulhatnak a hitelek.
Legfontosabb tudnivalók röviden:
- A Bank of England novemberben 4 százalékra emelte az alapkamatot, és a piacok szerint akár három-négy további emelés is jöhet a következő évben.
- Októberben 3,6 százalékos inflációt mértek, ami további kamatemelési nyomást jelent.
- Az alapkamat 5 százalékig is emelkedhet 2027 karácsonyára vagy akár már a nyárra, ami a 2008 utáni időszak csúcsaihoz közelítene.
- A változó kamatozású jelzáloghitelek és a lejáró fix kamatozású konstrukciók törlesztőrészletei azonnal nőnek a kamatemelések után.
Kamatemelések hatása a brit háztartásokra
A Bank of England döntései közvetlenül érintik a lakáshiteleseket. A friss elemzés szerint a piacok már 4,25 százalékos alapkamatot áraznak februárra, de a kamatszint akár 5 százalékig is emelkedhet 2027-re. Ez a szint utoljára 2023 nyarától 2024 közepéig volt jellemző, amikor a kamat 5,25 százalékon tetőzött. Az emelkedő kamatok főként azokat sújtják, akik változó kamatozású (tracker) hitelt törlesztenek, vagy akiknek lejár a fix kamatozású hitelük, és átkerülnek a bankok standard változó kamatozású termékeire.
Infláció, költségek és piaci várakozások
Az infláció októberben 3,6 százalékra nőtt, ami tovább növeli a kamatemelési nyomást. A pénzpiacok három-négy további emelést áraznak a következő évre, de a végső döntés az MPC szavazásain múlik. Már novemberben is volt olyan tag, aki azonnali 4,25 százalékos kamatot javasolt. A kamatemelés célja az infláció megfékezése, de a helyzet gyorsan változhat: például, ha a közel-keleti helyzet javul, csökkenhetnek az energiaárak és az inflációs nyomás is.
Ha az alapkamat 5 százalékra nő, az a hiteleseknek jelentős többletterhet jelenthet, ugyanakkor a megtakarítók, annuitásvásárlók és banki részvényesek számára kedvező lehet. A kamatemelés azonban visszafoghatja a lakáspiacot és a fogyasztást, ami a gazdasági növekedést is lassíthatja.
Jelzáloghitelek: kiket érint leginkább a drágulás?
A fix kamatozású jelzáloghitelek futamideje alatt nem változik a törlesztőrészlet, de a lejárat után az ügyfelek többsége a bankok standard változó kamatozású termékére kerül, amely azonnal követi az alapkamatot. Az Independent elemzése kiemeli: a változó kamatozású (tracker) konstrukciók és a lejáró fix kamatozású hitelek törlesztői azonnal emelkednek a kamatemelés után.
| Alapkamat | Tipikus havi törlesztőrészlet emelkedés* (£200,000-os hitel, 25 évre, változó kamaton) |
|---|---|
| 4,00% | – |
| 4,25% | – |
| 5,00% | – |
*A pontos havi törlesztőrészlet-emelkedésre az eredeti forrás nem közöl konkrét példát vagy összeget.
Milyen lehetőségek vannak a hitelesek és megtakarítók számára?
A hiteleseknek érdemes időben tájékozódniuk a lejáró fix kamatozású hitelek újrakötési lehetőségeiről, és több bank ajánlatát is összehasonlítani. A változó kamatozású hitelek tulajdonosainak számolniuk kell az azonnali törlesztőrészlet-emelkedéssel. A megtakarítók számára a magasabb alapkamat elvileg magasabb betéti hozamokat jelenthet, de a bankok jellemzően lassabban emelik a megtakarítási kamatokat, mint a hitelkamatokat.
Az aktuális piaci helyzetet és a kamatemelés közvetlen hatásait részletesen bemutatja az Independent UK Money cikke, amely szerint a változó kamatozású hitelek törlesztői azonnal emelkednek, míg a fix kamatozású hitelek tulajdonosai csak a futamidő végén szembesülnek a magasabb költségekkel.
Gyakori kérdések
Mikortól érvényesül a kamatemelés a változó kamatozású hiteleknél?
A Bank of England alapkamat-emelését követően a változó kamatozású (tracker) jelzáloghitelek törlesztőrészletei általában azonnal emelkednek, amint a bank átárazza a terméket.
Mi történik a fix kamatozású hitellel a futamidő végén?
A fix kamatozású hitelek futamideje alatt a törlesztőrészlet nem változik. A futamidő végén azonban az ügyfél jellemzően a bank standard változó kamatozású termékére kerül át, amely az aktuális alapkamatot követi, így a törlesztőrészlet jelentősen emelkedhet.
Hogyan érinti a kamatemelés a megtakarításokat?
A kamatemelés elvileg magasabb hozamot jelenthet a megtakarítóknak, de a bankok általában lassabban emelik a betéti kamatokat, mint a hitelkamatokat. A készpénztartók és annuitásvásárlók számára ez kedvező lehet, de a pontos hozam a piaci verseny függvénye.
Forrás: Independent UK Money