
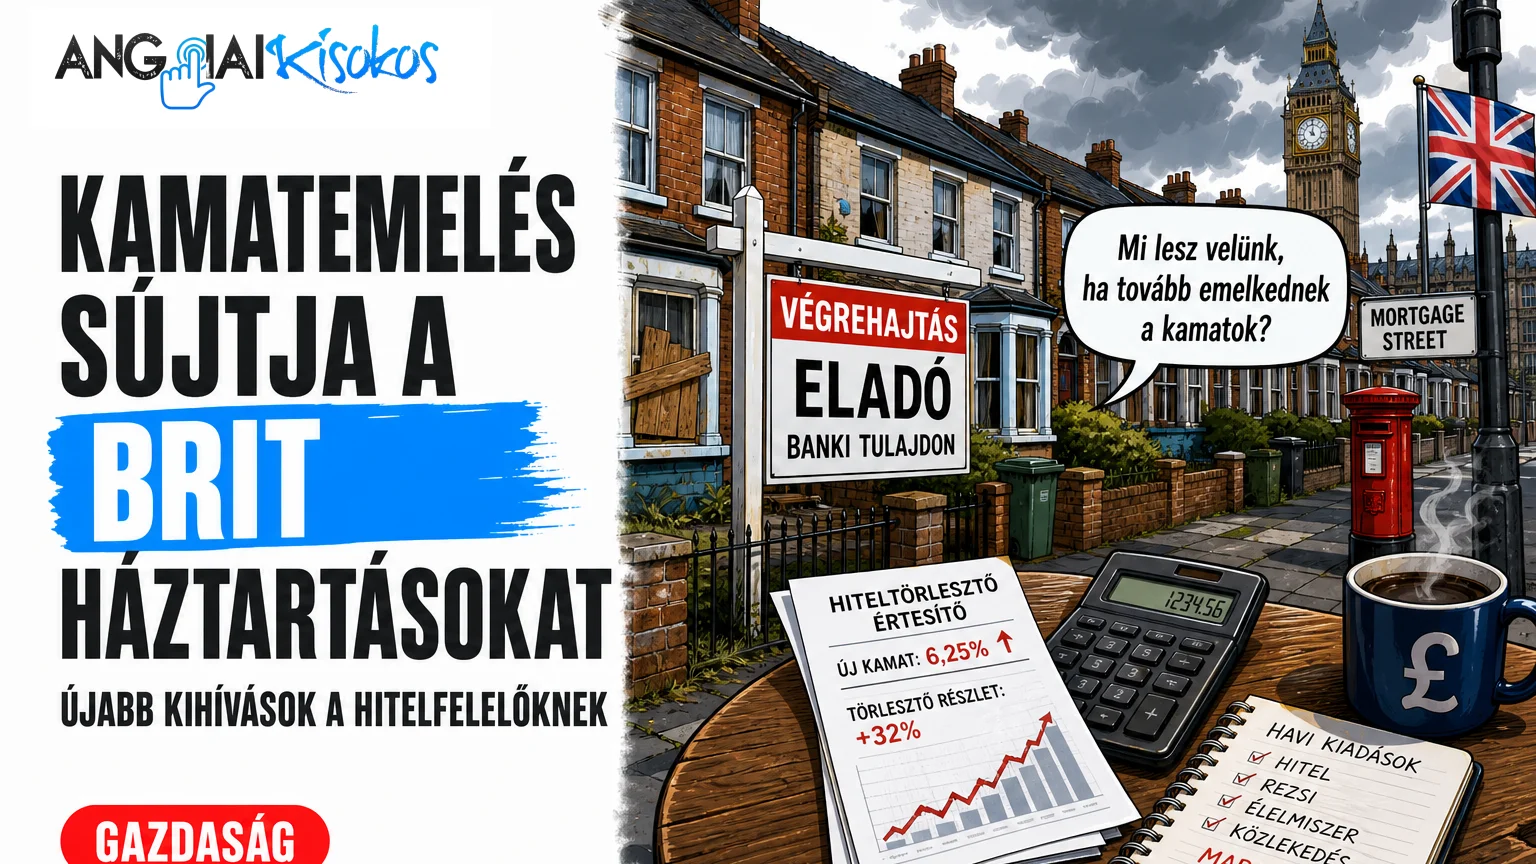
Jelentős változások elé néznek az Egyesült Királyságban élő hitelesek és háztartások, miután a Bank of England vezető közgazdásza, Huw Pill bejelentette: a kamatemelések folytatódnak, hogy megfékezzék a növekvő inflációt. A novemberi kamatemelés után – amely a jegybanki alapkamatot 3,75%-ról 4%-ra emelte – további szigorítások várhatók már a következő hónapban, illetve 2027 elején is. Ez különösen érzékenyen érinti azt a 2,3 millió brit háztartást, akiknek jövőre kell újratárgyalniuk jelzáloghitelüket, de a lakossági energiaárak és a tanácsi adók (council tax) is emelkednek.
Az infláció tavaszra 5%-ra nőhet, főként az Iránnal kapcsolatos háború miatt dráguló olaj- és gázárak következtében. A pénzpiacok arra számítanak, hogy 2027-re az alapkamat közel 5%-ra emelkedik, ami tovább drágíthatja a hiteleket, és a fogyasztók jelentős kiadáscsökkentésére kényszerülhetnek. Az elemzők szerint a gyártási és építőipari szektor is megszenvedheti a kamatemelések hatásait.
A legfontosabb tények röviden:
- A Bank of England novemberben 3,75%-ról 4%-ra emelte az alapkamatot, és további emelések várhatók már a következő hónapban, illetve 2027 elején.
- 2,3 millió brit háztartásnak kell 2027-ben újratárgyalnia jelzáloghitelét, ami jelentős törlesztőrészlet-emelkedést jelenthet.
- Az infláció 2027 tavaszára várhatóan eléri az 5%-ot, főként az olaj- és gázárak növekedése miatt.
- Az energiaár-plafon 2027 elején közel £2,000-ra emelkedhet egy átlagos háztartás számára, a tanácsi adók pedig átlagosan közel 5%-kal nőnek.
Kamatemelés: mi történt novemberben és mi várható?
2026 novemberében a Bank of England Monetáris Politikáért Felelős Bizottsága (MPC) 3,75%-ról 4%-ra emelte az alapkamatot. Huw Pill, a jegybank vezető közgazdásza a The Guardian-nek elmondta: „We have further to go”, vagyis további emelésekre számít. A közgazdász szerint a következő hónapban, illetve 2027 elején is várható egy-egy kamatemelés, mivel az infláció elleni harc még nem ért véget.
Pill szerint a döntés célja, hogy az inflációt visszaszorítsák a 2%-os célértékhez, azonban a jelenlegi gazdasági helyzet – különösen az energiaárak emelkedése és a bérek növekedése – miatt a jegybank kénytelen szigorúbb monetáris politikát folytatni.
Hogyan érinti mindez a hiteleseket és a háztartásokat?
A kamatemelés közvetlenül érinti azt a 2,3 millió brit háztartást, akiknek 2027-ben jár le a jelenlegi fix vagy változó kamatozású jelzáloghitelük. A magasabb kamatszint jelentős törlesztőrészlet-emelkedést jelent majd számukra. Emellett a hitelfelvétel is drágul, így a lakásvásárlók és más fogyasztási hitelek igénylői is nehezebb helyzetbe kerülhetnek.
Hasonló Posztok
A Bank of England vezető közgazdásza szerint „a szerény mértékű kamatemelés lehetősége csökkent”, vagyis a következő lépések akár nagyobb léptékűek is lehetnek. A pénzpiacok 2027-re közel 5%-os alapkamatot áraznak, ami tovább növelheti a hitelterheket.
Inflációs kilátások: mi hajtja a drágulást?
Az infláció várhatóan 2027 tavaszára eléri az 5%-ot, főként az Iránnal kapcsolatos háború okozta magas olaj- és gázárak miatt. Huw Pill szerint az energiaárak tartósan magasak maradhatnak, és a béremelések is hozzájárulhatnak az inflációs nyomáshoz. A közgazdász szerint „nagyon alacsony valószínűsége” van annak, hogy az USA-Izrael-Irán konfliktus véget érjen és az energiaárak visszaessenek.
Pill azt is kiemelte, hogy a magas infláció miatt a köz- és magánszféra dolgozói is jelentős béremeléseket követelnek, ami tovább növelheti az árakat és indokolttá teszi a további kamatemeléseket.
Fogyasztói kiadások és energiaárak: mire számíthatnak a háztartások?
A kamatemelések és az inflációs nyomás miatt a brit háztartások várhatóan visszafogják kiadásaikat 2027-ben. Az energiaár-plafon várhatóan közel £2,000-ra emelkedik egy átlagos háztartás számára, miközben a tanácsi adók (council tax) átlagosan közel 5%-kal nőnek. Ez jelentős többletterhet jelent mindazoknak, akik már most is nehezen gazdálkodnak a megélhetési költségekkel.
Bár a Bank of England egyes tagjai szerint a gazdaság erősödött az elmúlt évben – a harmadik negyedévben 0,7%-os növekedést mértek, amelyet csak az USA múlt felül a G7-ek között –, sok elemző attól tart, hogy a további kamatemelések visszavetik a gyártási és építőipari szektort, amelyek már most is visszaesést mutatnak.
Mi várható 2027-ben? Piaci és szakértői előrejelzések
A pénzpiacok 2027-re közel 5%-os alapkamatot áraznak, amit Huw Pill sem tart „not outrageous”-nak, vagyis reálisnak véli. A jegybanki döntéshozók egy része szerint a decemberi kamatemelés szinte elkerülhetetlen, a piacokon pedig egyre inkább „héja” hangulat uralkodik. Ugyanakkor megoszlanak a vélemények arról, hogy a brit gazdaság elég erős-e elviselni a további szigorítást, különösen a gyártás és az építőipar tekintetében.
A háztartásoknak mindenesetre fel kell készülniük a magasabb hitelkamatokra, növekvő energia- és tanácsi adókra, valamint a fogyasztói kiadások visszafogására a következő évben.
Gyakori kérdések
Mennyivel nőhetnek a jelzáloghitel-törlesztők 2027-ben?
Az alapkamat várhatóan közel 5%-ra emelkedik 2027-re, így a 2,3 millió brit hiteles jelentős törlesztőrészlet-emelkedéssel számolhat, amikor újratárgyalják jelzáloghitelüket.
Mekkora lesz az energiaár-plafon egy átlagos háztartásnak?
2027 elején az energiaár-plafon közel £2,000-ra nőhet egy átlagos brit otthon számára, ami jelentős plusz kiadást jelent a rezsiköltségekben.
Milyen mértékben emelkedik a tanácsi adó (council tax)?
A tanácsi adók átlagosan közel 5%-kal emelkednek 2027-ben, tovább növelve a háztartások pénzügyi terheit.